
עלות ניתוח קטרקט פרטי בישראל נעה לרוב בין 8,000 ל־15,000 ₪ לעין. במסגרת סל הבריאות הציבורי הניתוח מבוצע ללא עלות בהתוויה רפואית עם עדשה מונופוקלית. שדרוג לעדשות פרימיום, בחירת מנתח מומחה ומרכז רפואי פרטי כרוכים בתוספת תשלום.
כאשר בוחרים לעבור את ההליך ברפואה הפרטית, אין מחיר אחיד. העלות המקובלת בישראל נעה בדרך כלל בטווח של כ־8,000 עד 15,000 ₪ לעין. נתון זה מהווה הערכה כללית בלבד, שכן המחיר עשוי לעלות במקרים של עדשות מתקדמות במיוחד או שירותים רפואיים נוספים.
כן. כאשר קיימת הצדקה רפואית לביצוע הפרוצדורה, ניתוח קטרקט נכלל במלואו בסל הבריאות.
היקף הזכאות: מטופלים זכאים עוברים את הניתוח במסגרת הציבורית בהתאם להסדרים, לנהלים ולזמני ההמתנה של קופות החולים ובתי החולים הציבוריים.
סוג העדשה המוטמעת: במסגרת הסל מושתלת בדרך כלל עדשה מונופוקלית, הנחשבת לעדשה הסטנדרטית בניתוחים אלו.
שורה תחתונה: ניתוח קטרקט אינו מוגדר כניתוח פרטי בלבד, ובמקרים רבים ניתן לבצעו במימון ציבורי מלא.
שני מטופלים שעוברים ניתוח באותו שבוע עשויים לשלם מחיר שונה מהותית. העלות הכוללת מורכבת מחמישה פרמטרים מרכזיים:
טכנולוגיית העדשה המושתלת: קיים פער עלויות מובנה בין עדשה מונופוקלית בסיסית לבין עדשות מתקדמות (טוריות, EDOF או מולטיפוקליות).
זהות וניסיון המנתח: ותק מקצועי, מומחיות ייעודית ומיומנות בטיפול במקרים מורכבים משפיעים ישירות על שכר המנתח.
המרכז הרפואי: בתי חולים פרטיים ומרכזים כירורגיים מתמחרים באופן שונה את חדר הניתוח, הצוות התומך ורמת השירות.
דרגת מורכבות ההליך: ניתוח פשוט נבדל במחירו ממקרים קליניים המצריכים היערכות כירורגית ייחודית וציוד ייעודי.
מבנה הכיסוי הביטוחי: תנאי הפוליסה, גובה ההשתתפות העצמית וההסכמים בין המבטח לרופא מגדירים את העלות הסופית שמשלם המטופל.
| פרמטר להשוואה | במסגרת הציבורית (סל הבריאות) | במסגרת הפרטית |
|---|---|---|
| עלות למטופל | יתרונות: • בדרך כלל עלות נמוכה מאוד למטופל • חלק מסל הבריאות | חסרונות: • עלות גבוהה יותר • ייתכן צורך בהשתתפות עצמית |
| בחירת המנתח | חסרונות אפשריים: • בחירה מוגבלת של המנתח | יתרונות: • בחירת המנתח |
| מועד הניתוח וזמינות | חסרונות אפשריים: • זמני המתנה • בחירה מוגבלת של מועד הניתוח | יתרונות: • קביעת מועד הניתוח בהתאם לזמינות |
| סוג העדשה | • מושתלת בדרך כלל עדשה מונופוקלית (העדשה הסטנדרטית הנהוגה) | יתרונות: • לעיתים אפשרויות רחבות יותר בבחירת סוג העדשה |
| מקום ביצוע ההליך | יתרונות: • מבוצע בבתי חולים ציבוריים ובהסדרים עם קופות החולים | • בתי חולים פרטיים ומרכזים רפואיים |
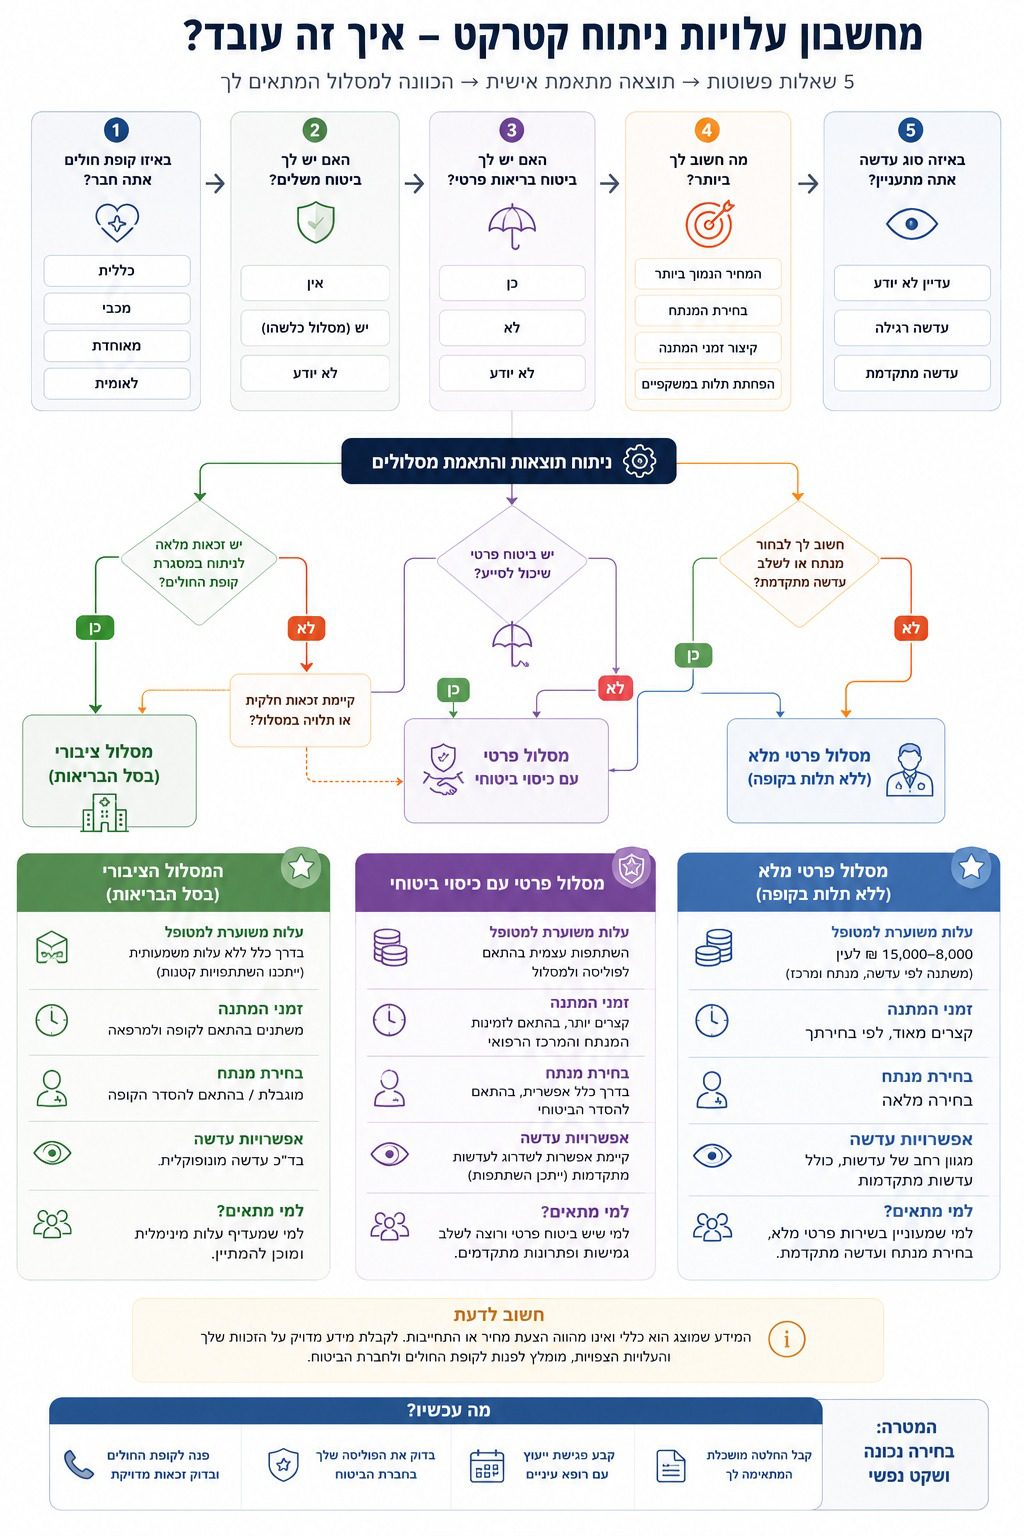
לכל קופת חולים מסלולי ביטוח משלים המקנים זכויות מעבר לסל הממלכתי. היקף המימון תלוי רובד ביטוחי. לפני קבלת החלטה יש לברר מול הקופה:
האם קיימת זכאות לביצוע הניתוח במסגרת הסדר?
אילו מרכזים רפואיים ובתי חולים כלולים בהסכם?
האם ההסדר מאפשר בחירה של מנתח ספציפי?
מהו גובה ההשתתפות העצמית עבור הניתוח ועבור עדשות מתקדמות?
ביטוחים פרטיים מסייעים לעיתים בהוזלת העלויות, בהתאם לתנאי הפוליסה שברשותכם. בפוליסות רבות חל עיקרון "מיצוי זכויות קודם", המחייב שימוש בביטוח המשלים של קופת החולים לפני הגשת תביעה לשיפוי או פיצוי מחברת הביטוח הפרטית.
צ'ק-ליסט בדיקה מול חברת הביטוח:
אימות קיומו של כיסוי מפורש לפרוצדורת קטרקט.
בדיקה האם הרופא המנתח נמנה ברשימת רופאי ההסדר.
חישוב גובה ההשתתפות העצמית.
הגדרת גובה ההשתתפות הכספית בעדשת פרימיום.
עדשות מתקדמות כגון טוריות (לתיקון צילינדר), עדשות EDOF (עומק מוקד מורחב) או עדשות מולטיפוקליות מייקרות את עלות הניתוח ברוב המקרים.
תוספת התשלום מושפעת מטכנולוגיית העדשה, המרכז הכירורגי ומסלול הביטוח של המטופל. הבחירה בעדשה אינה נגזרת מתחשיב כספי בלבד, אלא מבוססת בראש ובראשונה על התאמה רפואית למבנה העין, לאורח החיים ולצרכים התפקודיים.
מעבר לעלות הניתוח והעדשה, ייתכנו תשלומים נוספים שיש לשקלל מראש:
בדיקות מקדימות: בדיקות התאמה והערכה קלינית טרום-ניתוחית.
מדידות ביומטריות מתקדמות: בדיקות ייעודיות לחישוב מדויק של מספר העדשה.
טיפול תרופתי מונע: טיפות עיניים ייעודיות לתקופת ההחלמה.
אופטיקה משלימה: רכישת משקפי ראייה חדשים לפי צורך לאחר התייצבות הראייה.
מעקב רפואי: ביקורות ובדיקות פוסט-אופרטיביות שאינן כלולות בחבילת השירות המקורית.
בחירה לפי מחיר בלבד: מחיר נמוך אינו ערובה לתוצאה, ומחיר גבוה אינו מבטיח הצלחה. יש לשקול את מומחיות המנתח, התאמת העדשה לרקע הקליני ואיכות המרכז הרפואי.
הנחה שכל פוליסות הביטוח זהות: גם באותה חברת ביטוח קיימים הבדלים תהומיים בין פוליסות מדור ישן לחדש.
הנחה שהמחיר כולל את כלל השירותים: ללא בירור מוקדם, עשויות לצוץ עלויות נפרדות על בדיקות, עדשות מתקדמות או שירותים שאינם חלק מהכיסוי הבסיסי.
כן. כאשר מתקיימת התוויה רפואית מוגדרת, ניתוח קטרקט זמין במסגרת סל הבריאות בבתי חולים ציבוריים ובהסדרים קיימים ללא תשלום, תוך שימוש בעדשה מונופוקלית תקנית.
לא בהכרח. היתרון המרכזי במסלול הפרטי הוא חופש הבחירה של זהות המנתח, זמינות התורים ומגוון העדשות, אך ההחלטה תלויה בשיקולים קליניים, העדפה אישית ומסגרת תקציבית.
במרבית המקרים כן. עדשות מתקדמות כרוכות בהשתתפות עצמית נוספת, שגובהה משתנה לפי תנאי הביטוח המשלים או הפוליסה המסחרית.
אם קיים כיסוי מתאים בפוליסה, מומלץ מאוד לבדוק את תנאי הזכאות מראש מול חברת הביטוח לצורך כיסוי שכר מנתח או סבסוד עדשות מיוחדות.
במקרים מסוימים ניתן לשלב זכויות, אך הדבר תלוי באופן בלעדי בתנאי הפוליסות, בהגדרות השיפוי וההסדרים של שני הגופים המבטחים.
הפערים נובעים משילוב בין סוג העדשה הנבחרת, מורכבות ההליך הכירורגי, הסכמי שכר הטרחה של המנתח והרובד הביטוחי של כל מטופל.
הוצאות עבור מדידות התאמה מתקדמות, טיפול תרופתי בטיפות לתקופת ההחלמה ובדיקות ביקורת שאינן בהסדר עלולות לחול על המטופל בנפרד.
הצעד הראשון הוא פנייה לקופת החולים ולחברת הביטוח לבירור הזכאות המדויקת, רשימת המנתחים בהסדר והעלויות הנלוות.
הערה וסייג רפואי: המידע בעמוד זה נועד להכוונה כללית ואינו מחליף ייעוץ רפואי. התאמת העדשה ואופי ההליך נקבעים אך ורק בבדיקת עיניים מקיפה ובהתאם לנתונים הקליניים של המטופל.
רוצים לדעת בדיוק כמה יעלה הניתוח שלכם בהתאם לביטוח הקיים?
צרו עימנו קשר לבדיקת זכאות אישית או תיאום פגישת ייעוץ מקצועית.
ד"ר יחזקאל לוי הנו רופא עיניים ומנתח קטרקט בכיר בבתי החולים בילינסון והשרון ומנהל מרפאת עיניים בקופ"ח כללית. לד''ר לוי ניסיון של למעלה מ-30 שנה, הוא ביצע ניתוחי קטרקט רבים בארץ ובעולם, וכן לקח חלק בארגוני סיוע רפואיים למחלות עיניים כמומחה בעל שם עולמי לניתוחי קטרקט בלייזר (יָרוֹד).ד"ר יחזקאל לוי מקבל מטופלים במרכז MEDICA שברמת החייל ת"א, המרכז הגדול בישראל לניתוחי קטרקט. המידע המונגש בעמוד זה, מהווה סקירה כללית על טכנולוגיות חדשות בתחום ולא מהווה המלצה רפואית או ייעוץ פרטני.